

È giovedì pomeriggio, tua figlia ha 8 anni e all’uscita dalla scuola ti spinge verso l’edicola. Il sabato precedente ha ricevuto la sua paghetta, 4 euro in monete, e adesso ne spende 3 per una bustina con un contenuto a sorpresa. La apre sul marciapiede: dentro c’è un portachiavi a forma di gatto, identico a quello che penzola già attaccato allo zaino. Le resta 1 solo euro. La vedi contare sulle dita, perché i pennarelli che voleva comprare sabato prossimo costano 5 euro e poi alzare gli occhi verso di te. Hai 2 euro in tasca e basterebbe poco a sistemare tutto.
Sabato scorso ti ho scritto delle tre condizioni che fanno funzionare in metodo della paghetta, pensando soprattutto ai ragazzi tra i 10 e i 13 anni. Ti avevo promesso che oggi saremmo scesi di fascia: cifre piccole, settimane corte, e il primo vero errore di spesa da lasciar compiere. Il portachiavi di prima è proprio l’errore di cui parlo.
Parto da un dato, perché fa capire cosa c’è in gioco. Secondo i risultati PISA 2022 sull’alfabetizzazione finanziaria in Italia, pubblicati dall’OCSE nel 2024, il 18% dei quindicenni italiani non raggiunge il livello base di competenza finanziaria, e il punteggio medio italiano (484 punti) resta sotto la media OCSE (498). Sono numeri che non si decidono a 15 anni, ma si costruiscono in anticipo, con piccole esperienze come quella vista prima sul marciapiede.
La mia tesi sta quindi in una riga: tra i 7 e i 10 anni la paghetta è una palestra e serve a sbagliare poco, anche se spesso, con cifre che si possono perdere senza dover fare drammi.
Perché proprio tra i 7 e i 10 anni si parla di palestra?
Perché è l’età in cui tuo figlio comincia a fare da solo quello che prima poteva solo guardarti fare. Nel 2023 la Commissione europea e l’OCSE hanno pubblicato il Financial competence framework for children and youth in the European Union, un report che descrive cosa dovrebbe saper fare con il denaro un bambino ad ogni età. La prima fascia è quella dei 6-10 anni e le competenze indicate sono molto concrete: valutare diverse opzioni di spesa per la paghetta e per i regali, capire che una volta spesi i soldi non sono più disponibili per altro, resistere alla tentazione di spendere d’impulso, prendere l’abitudine di mettere via una parte della paghetta.
Nessuna di queste cose si impara con una spiegazione. Lo scrivono Isabel Alcalde e Patricia Stupariu nel documento Financial education at an early age, pubblicato dal Banco de España nel 2025: la famiglia può offrire un’«esperienza pratica controllata», lasciando che i bambini maneggino piccole somme e partecipino a decisioni finanziarie semplici. Controllata significa che la cifra la scegli tu. Pratica vuol dire che poi la spende lei.
Quanto dare a 8 anni, e in che forma?
Poco e in monete che si possano toccare. Sulla cifra non esiste un numero giusto valido per tutti e diffido di chi te ne propone uno. Il criterio che uso io è un altro: dagli una somma che, se sparisce tutta in una bustina a sorpresa, non ti fa arrabbiare. Se ti arrabbi, la cifra è troppo alta per l’età, e la paghetta smette di essere una palestra e diventa un esame.
Sulla forma ho un’opinione più netta. A 8 anni i contanti hanno un vantaggio che nessuna app ha: si vedono diminuire. Quattro monete sul tavolo il sabato, una sola il giovedì. Lo stesso documento del Banco de España ricorda che più o meno dai 7 anni i bambini cominciano a capire che dietro un pagamento elettronico ci sono altri soggetti, come la banca. Per me è il momento di cominciare a parlarne, non ancora di sostituire la scatola di latta con una carta.
Poi la cadenza settimanale. A 8 anni sette giorni sono già un orizzonte lungo, fidati. Stesso giorno, stessa cifra, niente anticipi: se la paghetta arriva il sabato, arriva il sabato anche quando il giovedì è rimasto 1 euro.
Come si impara ad aspettare, se hai 8 anni?
Attraverso un obiettivo che si vede arrivare. Il quadro europeo mette tra le competenze dei 6-10 anni anche il conoscere i vantaggi di avere obiettivi di risparmio fin da piccoli. Il punto delicato è la distanza: un obiettivo a sei mesi, per una bambina di 8 anni, è come non averlo.
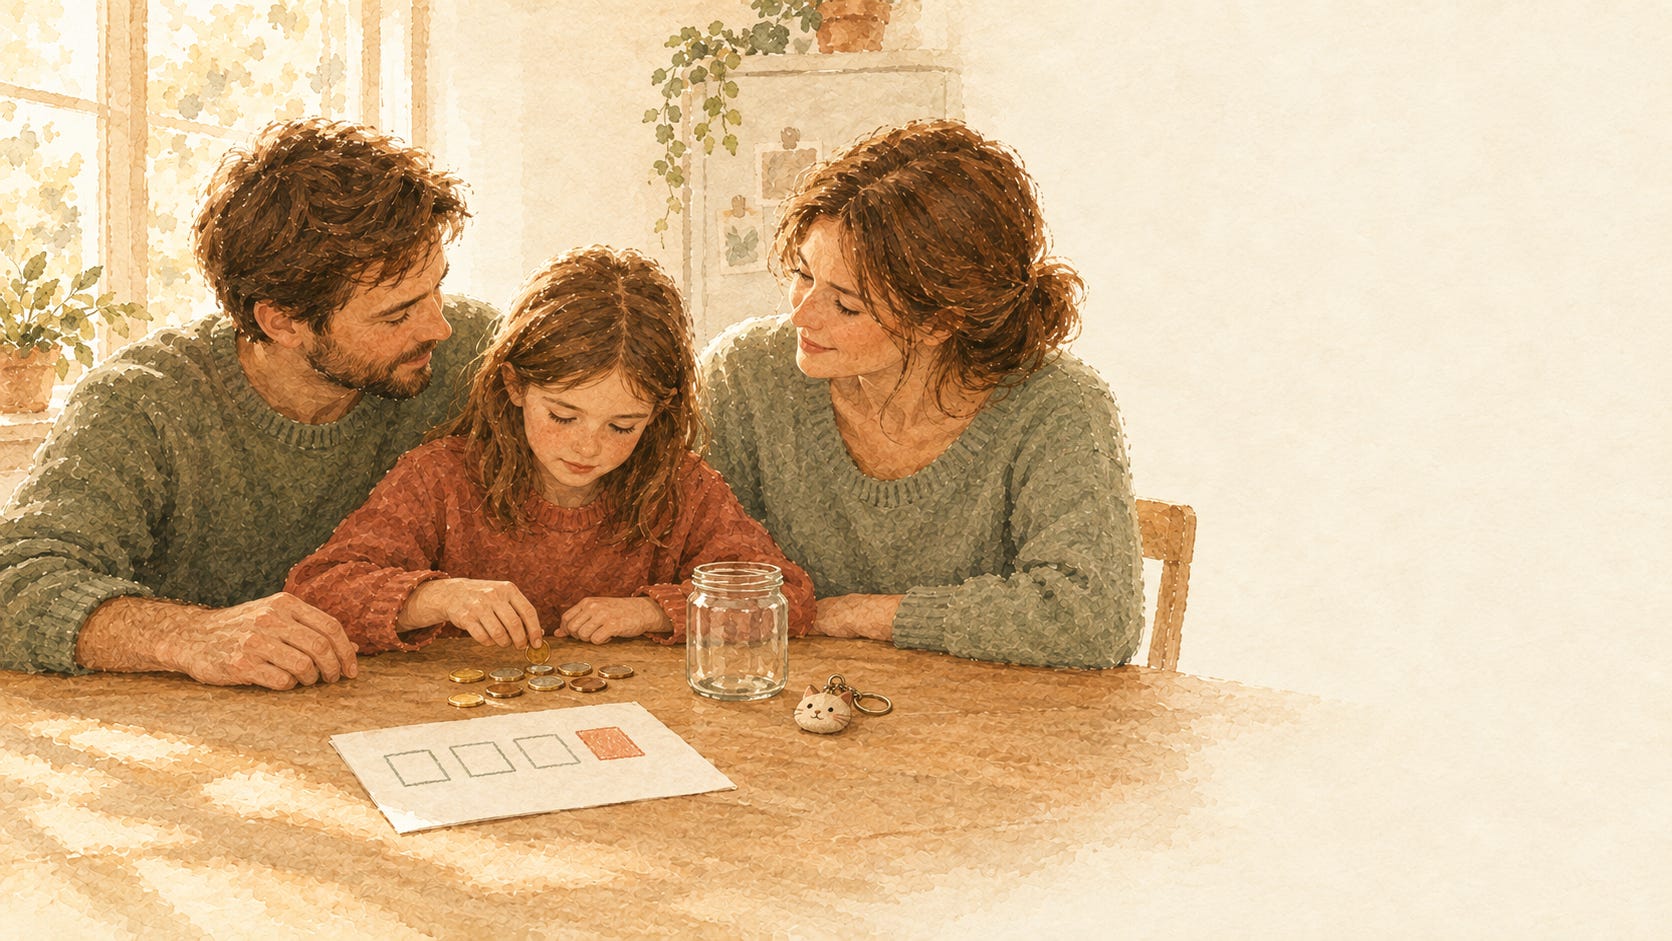
La mia proposta è un obiettivo che si raggiunga in 3 o 4 settimane di paghetta, non di più. I pennarelli da 5 euro vanno benissimo. Scrivilo su un foglio attaccato al frigorifero, disegna quattro caselle, e ogni sabato lei ne colora una quando mette via la sua quota. Sembra un gioco, e in effetti lo è: sta imparando che aspettare ha una forma, e che quella forma si riempie una casella alla volta.
Perché conviene lasciarla sbagliare con la bustina a sorpresa?
Perché è l’errore più economico che farà nella sua vita. Torniamo per un attimo al marciapiede. Quei 2 euro che hai in tasca risolvono il vostro pomeriggio, e intanto la privano della lezione. Se glieli dai, impara che quando i conti non tornano arriva un adulto a pareggiarli. Se non glieli dai e resti lì con lei senza fare la predica, scopre da sola quello che il quadro europeo descrive in modo più freddo: una volta spesi, i soldi non ci sono più per comprare qualcos’altro.
Il portachiavi uguale al precedente oggi costa 3 euro. Lo stesso errore, a 25 anni, avrà la forma di un abbonamento dimenticato o di un acquisto a rate fatto in fretta. Meglio sbagliare adesso!
Cosa dire, in quel momento? Poco. «Ci sei rimasta male, eh?» Poi aspetta. Se lei chiede i 2 euro, rispondi che la paghetta torna sabato e che i pennarelli possono aspettare una settimana in più. Niente «te l’avevo detto»: quella frase trasforma un’esperienza in una colpa.
L’economista italiana che spiega tutto con un gelato
Annamaria Lusardi è una delle economiste che più hanno studiato l’alfabetizzazione finanziaria: ha insegnato alla George Washington University e dal 2017 è stata alla guida del Comitato per l’educazione finanziaria. In un’intervista a Swiss Life del 2019 le hanno chiesto quanto conta la paghetta. «Molto», ha risposto, e ha spiegato perché: la paghetta «permette ai bambini di imparare a maneggiare il denaro e a capire il costo opportunità. Se lo spendono per un gelato, non potranno usarlo per qualcos’altro».
Costo opportunità vuol dire proprio questo: ogni cosa che compri ti costa anche quelle che non potrai più comprare con gli stessi soldi. A tua figlia il portachiavi a forma di gatto è costato i pennarelli.
Cosa puoi fare sabato, in dieci minuti
Prima cosa: se in casa siete in due, decidete insieme la cifra e il giorno, prima di parlarne con lei. Due adulti che si contraddicono davanti alla scatola di latta rendono qualsiasi patto molto più fragile.
Seconda cosa: dalle la paghetta in monete e trovale un contenitore trasparente, un barattolo di vetro va benissimo. Vedere quanto resta è già metà del lavoro.
Terza cosa: scegliete insieme un primo obiettivo da 3 o 4 settimane, scrivetelo sul foglio delle caselle e attaccatelo dove lo vedete tutti. Poi, per favore, lascia che la prima bustina a sorpresa arrivi.
Due cose da provare questa settimana
Una: la prossima volta che tuo figlio spende tutto in qualcosa che a te sembra inutile, prova a non commentare per almeno un’ora. Poi chiedigli com’è andata, con curiosità vera e non come in un’interrogazione. La risposta, di solito, è più interessante di quanto pensi.
Due: se questa newsletter ti è servita, iscriviti così le prossime ti arrivano il sabato mattina. Il prossimo numero, il 10 ottobre, parla di una verità scomoda: quello che fai con i soldi conta più di quello che dici. E sì, riguarda anche i 2 euro che avevi in tasca giovedì.
Ci sentiamo sabato prossimo.
Alessandro