

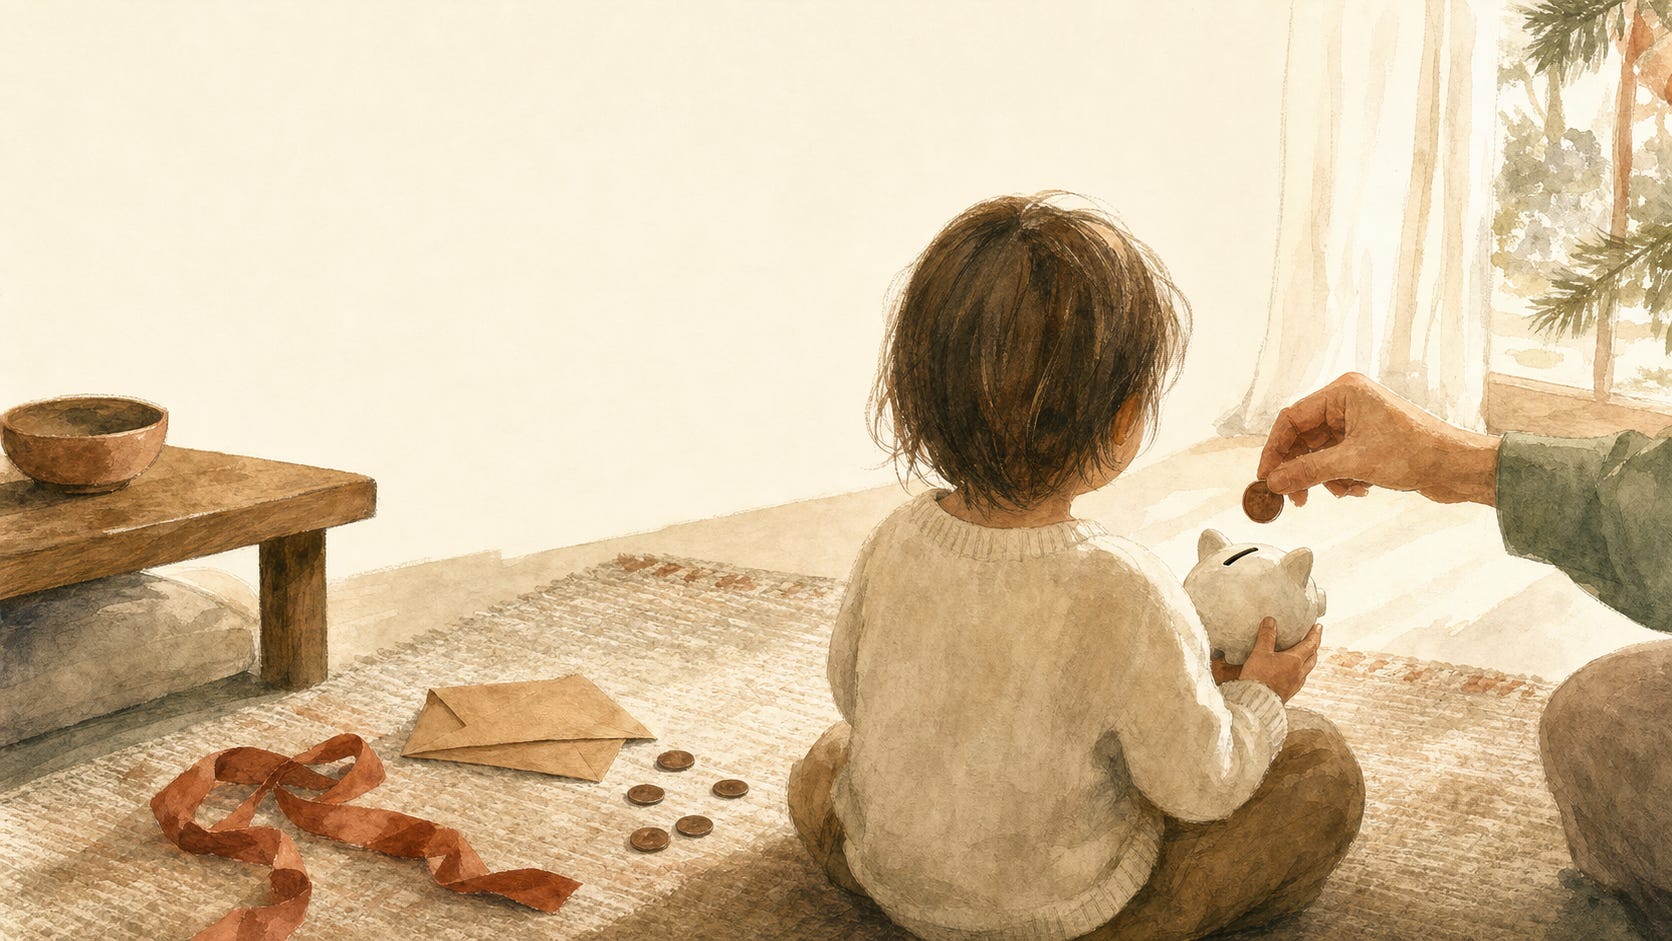
È il 26 dicembre, sono le 10 del mattino e tuo figlio di 5 anni è seduto per terra in salotto con il suo salvadanaio in mano. Un maialino di ceramica bianca che gli è stato regalato l’anno prima. Dentro ci sono le monete che ha ricevuto ieri dai nonni, dagli zii, dalla vicina di casa che si è affacciata sulla porta con una busta. Sta decidendo se metterne dentro un’altra o infilarla in tasca. Ti guarda.
Non lo sta chiedendo davvero, sta aspettando di vedere cosa fai tu.
Quello che succede in quei venti secondi vale più di tutti i discorsi sui soldi che gli farai da qui ai 12 anni. Lo dice, per quanto sia scomodo, una ricerca dell’Università di Cambridge del 2013: intorno ai 7 anni molte delle basi con cui tuo figlio si rapporterà al denaro da adulto sono già lì, e la strada per farle attecchire è più corta di quanto pensi. Si chiama Habit Formation and Learning in Young Children, l’hanno firmata David Whitebread e Sue Bingham, ed è la fonte più citata al mondo su questo tema.
Cosa dice davvero lo studio di Cambridge (e cosa si è raccontato di sbagliato)
Il titolo che gira online da anni è più o meno questo: «le abitudini finanziarie si formano entro i 7 anni.» È lo slogan usato dalle banche, dai siti divulgativi, dagli articoli riciclati. Suona come una condanna anticipata: se non ti sei mosso prima, hai perso il treno.
Whitebread e Bingham non dicono questo. Il loro spunto è più preciso e, sostanzialmente, più utile. Loro parlano di abitudini (habits), che in psicologia dello sviluppo vuol dire una cosa molto specifica: comportamenti automatici, innescati dal contesto, che il bambino ripete senza pensare. Non parlano di conoscenze e competenze finanziarie, non parlano di consapevolezza del valore del denaro, non parlano di autocontrollo maturo. Parlano proprio dei micro-gesti ripetuti a casa: come si conservano le monete, se e come si aspetta prima di comprare qualcosa, come si reagisce quando qualcosa costa più del previsto.
I due psicologi riportano una frase che viene ripresa spesso quando si parla di questo argomento: «Se i genitori e gli insegnanti supportano e modellano decisioni specifiche, è probabile che i bambini adottino quel comportamento e possano sviluppare tali abitudini finanziarie». Modellano, cioè lo fanno davanti a loro. Non lo spiegano, lo fanno.
Perché a 5 anni tuo figlio impara più guardando che ascoltando
Qui entra in gioco il meccanismo di apprendimento che la ricerca chiama imitazione. Whitebread e Bingham lo inseriscono in apertura: «I bambini piccoli sono estremamente bravi a imparare attraverso l’imitazione, sin da un’età molto precoce». E poco dopo aggiungono che questo tipo di imitazione è talmente radicato nel funzionamento della mente infantile che, di fatto, gli adulti che li circondano diventano la loro biblioteca principale di comportamenti economici. Non c’è ancora una lezione che possa competere con quello che il bambino vede a casa.
Ma cosa ce ne facciamo della ricerca dell’Università di Cambridge la mattina del 26 dicembre, davanti al maialino di ceramica?
Se tu, in quel momento, dopo che tuo figlio ha infilato la sua moneta, vai in cucina, prendi dal portafoglio una moneta da un euro, e la metti nel tuo barattolo delle spese future (quello dove ogni tanto lasci qualcosa per una cena fuori, per un regalo, per un imprevisto) stai facendo lezione. Non con le parole, ma con un’azione. Il bambino di 5 anni non sta memorizzando la frase che accompagna il gesto, sta memorizzando la sequenza: quando arrivano soldi, se ne mette via una parte. Anche l’adulto lo fa. E quella stessa sequenza domani mattina la ripeterà, magari con un dolce che ha ricevuto e che decide di non finire tutto in una volta.
Se invece guardi tuo figlio infilare la sua moneta, dici distratto «bravo mettila da parte» e torni al caffè, sta imparando anche quella cosa lì: che mettere da parte è una cosa che si dice ai bambini ma che gli adulti in casa non fanno, che i soldi sono un tema secondario, che l’atteggiamento vero degli adulti in casa è di fretta e di fastidio.
L’esperta italiana che ha messo tutto questo in una regola pratica
Emanuela Rinaldi, che insegna sociologia all’Università di Milano-Bicocca ed è forse la ricercatrice italiana che più ha lavorato sul tema, ha sintetizzato tutto il pensiero della ricerca contemporanea in una regola che sta in poche parole. Nel suo libro La paghetta perfetta. Come educare i figli all’uso del denaro su basi scientifiche (Il Sole 24 Ore, 2022), la formula così: «La variabile dell’autocontrollo è importantissima, vale per il cellulare, vale per i dolci, vale per tanti altri temi. Imparare a esercitare l’autocontrollo aiuta anche a migliorare le competenze finanziarie».
Detto in altro modo: prima dei 7 anni non stai insegnando a tuo figlio la finanza, gli stai insegnando l’autocontrollo. Che poi è la stessa muscolatura mentale. Un bambino che a 5 anni impara ad aspettare un giorno per il gelato è lo stesso bambino che a 25 anni riuscirà ad aspettare tre mesi per comprarsi qualcosa senza indebitarsi.
Cosa puoi fare da qui a Natale prossimo
Non ti sto chiedendo di trasformare i prossimi mesi in un piano educativo. Ti sto proponendo tre gesti minuscoli, che occupano ognuno meno di due minuti al giorno e che sono coerenti con quello che dice la ricerca.
Prima cosa: mostragli davvero come fai le tue scelte. Al supermercato, quando prendi due marche di pasta simili e ne rimetti una giù, dì ad alta voce «prendo questa perché costa 40 centesimi in meno.». Detta così, con il numero preciso, non con «costa meno». I numeri veri creano abitudine, i giudizi vaghi creano confusione.
Seconda cosa: quando tuo figlio riceve piccole cifre, non limitarti a dirgli «mettile via». Prova a suggerirgli: «vuoi metterle in tre parti: una da spendere, una da mettere da parte, una per qualcun altro?». Anche se ha 4 anni. La forma delle tre scelte è più importante di quanto sia grande la cifra.
Terza cosa: davanti al suo salvadanaio, ogni tanto, siediti anche tu con il tuo portafoglio in mano e fai lo stesso gesto. Cinque secondi. Nessun discorso. Solo la scena. È così che si trasmette una cosa a un bambino di 5 anni.
Due cose da provare questa settimana
Una: la prossima volta che tuo figlio ti fa una domanda su una moneta, una banconota, un prezzo, non liquidarla. Fermati venti secondi, rispondi con un numero vero, guarda come reagisce. Non serve fare di più. Serve non fare di meno.
Due: se questa newsletter ti è servita, iscriviti così le prossime ti arrivano il sabato mattina. Il prossimo numero, il 26 settembre, entra nel tema più chiesto da chi mi scrive: la paghetta. Da che età, con che cifra, con quale patto, e soprattutto: cosa succede se decidi di non darla affatto.
Ci sentiamo sabato prossimo.
Alessandro