

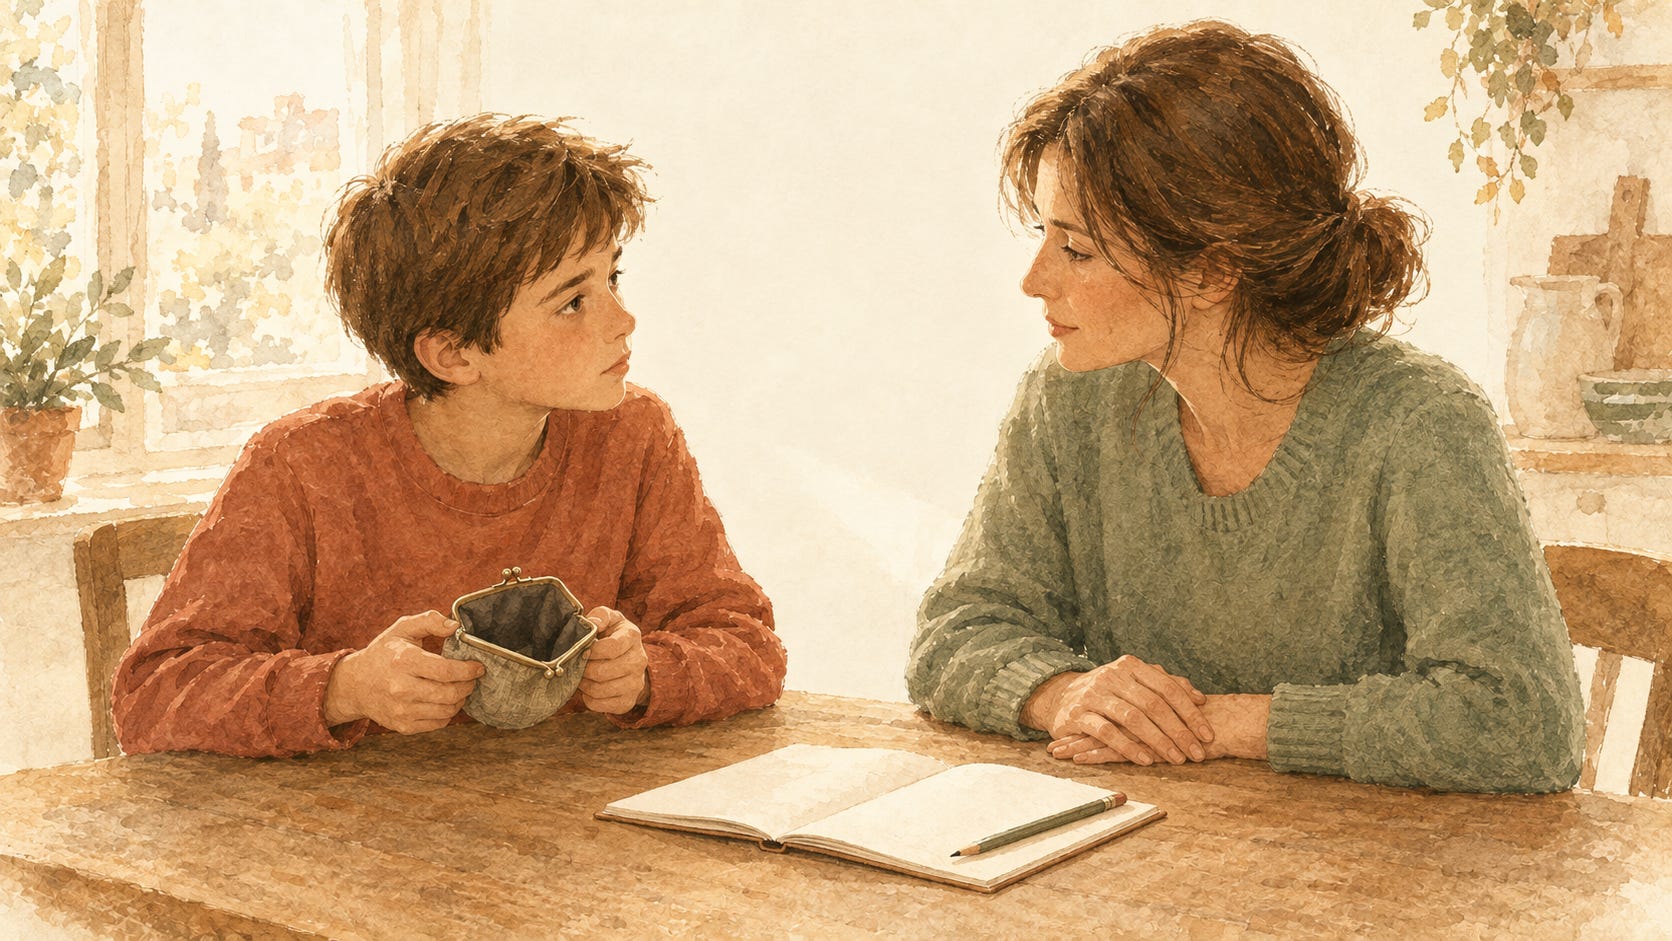
È mercoledì pomeriggio, tuo figlio ha 12 anni e posa lo zaino in corridoio senza togliersi le scarpe. Ti chiede 3€ per un fumetto che esce oggi. Gli ricordi che la paghetta gliel’hai data sabato. Ti risponde «L’ho finita» e lo dice come si dice una cosa ovvia. Una parte è andata in una merenda con i compagni, il resto in qualcosa visto in edicola e deciso lì sul momento. Adesso aspetta la tua risposta e tu stai facendo il conto dei giorni trascorsi: solo quattro.
Sabato scorso ti ho scritto di quello che tuo figlio impara prima dei 7 anni guardandoti, senza che tu dica e spieghi nulla. Oggi arriviamo al tema che mi viene richiesto più spesso: la paghetta. Da che età, con che cifra, con quali accordi?
Comincio dalla parte scomoda. Nell’articolo The role of financial literacy, pubblicato dall’OCSE nel 2025 sui dati PISA 2022, si legge che il 68% dei quindicenni discute con i genitori delle proprie decisioni di risparmio o di acquisto almeno una volta al mese, e che questi ragazzi hanno competenze finanziarie decisamente migliori dei loro predecessori. Il dato, però, non dimostra che basti parlarne per ottenere quel risultato. Resta l’indizio più solido che abbiamo ed è un indizio che non riguarda mai la cifra, ma la relazione tra la paghetta e la conversazione in famiglia.
Ecco perché ti propongo tre condizioni e nessuna delle tre riguarda l’importo: si tratta di un patto chiaro, uno spazio di scelta vero e un adulto che resta disponibile quando i soldi finiscono. Sull’importo dico una cosa sola, per non essere frainteso: deve essere sostenibile per te e proporzionato alle spese che affidi all paghetta.
Ogni quanto darla, e che cosa deve coprire?
La prima condizione è un patto che tutti e due possiate ricordare a distanza di una settimana. Il servizio pubblico britannico MoneyHelper, nella guida Pocket money and saving, insiste su due cose: la regolarità della consegna e un accordo esplicito su quali spese passano a tuo figlio.
Tra i 10 e i 13 anni, se state cominciando adesso, la settimana funziona meglio del mese. «Devono bastarti fino a sabato» è un orizzonte che tuo figlio riesce ancora a vedere, e sabato potete ricostruire quattro o cinque giorni, non trenta. Se è già abituato a pianificare, allungate l’intervallo. Non c’è un’età definita che obblighi a passare ad una cadenza mensile.
Poi c’è la parte che quasi tutti sottovalutano e che, secondo me, conta più della cadenza: dire ad alta voce che cosa quei soldi devono coprire. «I tuoi extra» non è un accordo, è un malinteso futuro. Per te il fumetto è un extra, per lui forse è il regalo che gli portavi ogni mese e che ora deve pagarsi da solo. Nomina due categorie precise, per esempio i fumetti e i piccoli acquisti di svago, e lascia fuori tutto il resto. Pranzo, materiale scolastico, autobus: quelli restano tuoi. Inserire una necessità dentro la paghetta non è un atto educativo, ma è un trasferimento di costi.
Anche tu hai una scadenza. Se hai scelto il sabato, mettiti un promemoria sul telefono, e se dimentichi ammettilo invece di far finta che fosse domenica. D’altra parte, quando il bilancio di casa cambia, l’accordo si può rivedere: lo si spiega prima della consegna successiva e non dopo.
Se i soldi sono suoi, può comprare una cosa che non approvi?
La seconda condizione è più difficile della prima, e riguarda te. MoneyHelper mette tra i vantaggi della paghetta proprio la possibilità di sbagliare con piccole somme e scoprire da soli cosa non funziona. Tradotto in casa: se ogni sua scelta deve passare dal tuo consenso, non gli hai dato la paghetta. Gli hai dato un anticipo su decisioni che restano tue.
Supponiamo che tuo figlio voglia un portachiavi di gomma che costa quanto due fumetti e tu sai già che finirà dimenticato in un cassetto entro venerdì. Puoi dirgli quanto costa rispetto alle alternative, puoi chiedergli se lo vuole ancora sapendo il confronto, ma qui si ferma il tuo compito. Se l’acquisto rientra nell’accordo, l’ultima parola su quel portachiavi deve essere sua. La domanda utile non è «ne hai davvero bisogno?», che è un giudizio mascherato, ma «se lo compri oggi, quanto ti resta per il fumetto?».
L’autonomia, in ogni caso, ha un perimetro. Acquisti vietati o pericolosi restano esclusi, e per gli acquisti online valgono le autorizzazioni che avete concordato. Avere la paghetta non vuol dire avere accesso alla tua carta.
Che cosa fare quando la paghetta finisce il mercoledì?
La terza condizione è la tua reazione a quel corridoio. L’Investor and Financial Education Council di Hong Kong, nella scheda 5 Common mistakes about pocket money, suggerisce di concordare in anticipo anche questo: chi spende tutto in anticipo deve aspettare la consegna successiva. Concordato prima è una regola, deciso sul momento diventa una punizione.
Quindi, tornando al mercoledì pomeriggio da cui abbiamo iniziato: «Per il fumetto aspettiamo sabato. Se ti va, dopo cena guardiamo insieme come sono andati questi giorni». Nessun «te l’avevo detto», che non aggiunge niente e chiude la conversazione che stai cercando di aprire. Ricostruire le spese insieme è un’altra cosa dal chiedergli di giustificare ogni moneta.
C’è un aspetto che merita attenzione. Se dentro la paghetta hai infilato troppe categorie di spesa e una cifra troppo bassa, tuo figlio non dovrà essere considerato troppo impulsivo, ma sottofinanziato. Prima di giudicare il suo carattere e atteggiamento, rivedi l’accordo e correggilo senza timori.
Un confine però lo terrei fermo. La necessità non diventa mai una leva educativa: se gli mancano i soldi per tornare a casa, li mette il genitore, e si discute domani. Il fumetto aspetta, la sicurezza no. Se poi dietro le richieste intravedi pressioni dei compagni, la priorità è ascoltarlo, non difendere la regola del sabato.
L’esperta italiana che sposta il focus dall’importo
Emanuela Emilia Rinaldi, professoressa associata di Sociologia dei processi culturali e comunicativi all’Università di Milano-Bicocca, l’ha detto in un’intervista del gennaio 2025 a Donna in Affari con una frase che tiene insieme tutto questo articolo: «Si è visto che molto più importante della paghetta è far creare un budget ai bambini e agli adolescenti, spostando così il focus dell’attenzione».
Il che risolve anche il caso di chi mi scrive «da noi la paghetta non la diamo», per scelta o perché il budget familiare non lo consente. Lo strumento non è obbligatorio, l’esercizio lo è. Un budget circoscritto, deciso in anticipo su una spesa sola, allena le stesse cose: il prossimo fumetto entro un limite fissato prima, tuo figlio confronta due alternative e scegli lui.
Cosa puoi fare sabato, in cinque minuti
Prima cosa: scrivete l’accordo su un foglio, in un momento in cui non state litigando su un acquisto. Quando la paghetta viene data, quali categorie di spesa copre, cosa succede se finisce prima. Un foglio in cucina regge meglio di un discorso solo a parole.
Seconda cosa: al momento della consegna, chiedigli se vuole mettere subito da parte una quota per qualcosa che sa già di volere. Non decidere tu quanto. La domanda vale più della percentuale.
Terza cosa: quando comprerà la cosa che non tu avresti comprato, stai in silenzio e prendi nota mentale. Ne parlerete sabato, con il foglio davanti, non nel negozio.
Due cose da provare questa settimana
Una: prova a fissare le tre condizioni per iscritto entro sabato, anche se la paghetta in casa vostra esiste già da un anno. 9 volte su 10 scoprirai che tu e tuo figlio avevate in testa due accordi diversi.
Due: se questa newsletter ti è servita, iscriviti così le prossime ti arrivano il sabato mattina. Il prossimo numero, il 3 ottobre, scende di fascia: 7-10 anni, la palestra della paghetta. Cifre piccole, settimane corte, e il primo vero errore di spesa da lasciar succedere.
Ci sentiamo sabato prossimo.
Alessandro